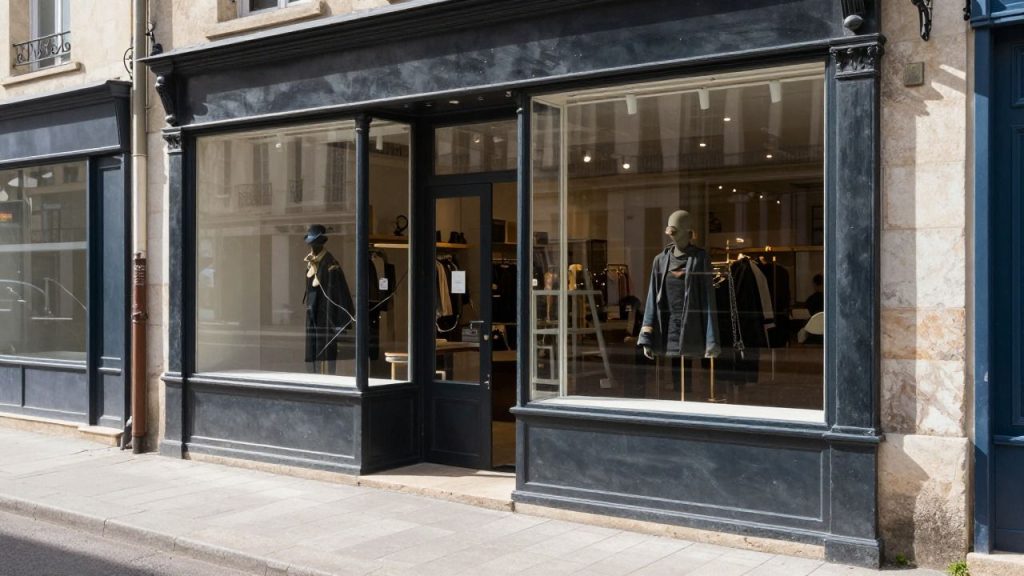
Quand on ouvre un commerce, la sécurisation de la vitrine arrive souvent en dernier sur la liste, après le bail, les travaux d’aménagement et le stock. C’est pourtant un poste que l’assureur regarde de près et qui pèse sur le quotidien : une fermeture mal choisie, c’est un rideau qui se bloque un samedi matin ou une grille qu’on finit par ne plus tirer parce qu’elle est pénible. Voici comment arbitrer entre les trois grandes options, avec les ordres de prix constatés en 2026.
Ce que l’assureur attend de vous
Avant de comparer les équipements, relisez les conditions de votre contrat multirisque professionnelle. La plupart des assureurs conditionnent la garantie vol à des « moyens de protection » minimaux, et pour un commerce en rez-de-chaussée avec vitrine, ces moyens incluent presque toujours une fermeture métallique ou un vitrage de classe anti-effraction, parfois les deux au-delà d’un certain montant de marchandises. Un équipement non conforme ne vous expose pas seulement au cambriolage : il peut réduire ou annuler l’indemnisation.
Le réflexe utile est donc de demander par écrit à l’assureur quel niveau de protection il exige, puis de choisir l’équipement en fonction. Dans le sens inverse, on paie souvent deux fois.
La grille extensible : le choix des petites et moyennes vitrines
La grille extensible, aussi appelée grille articulée ou accordéon, se replie sur le côté de la vitrine dans la journée et se déploie le soir. Elle laisse la vitrine visible la nuit, ce qui plaît aux commerces qui veulent rester « lisibles » depuis la rue, et elle ne demande ni moteur ni coffre.
Côté prix, le relevé publié par prix-rideau-metallique.fr donne des repères : comptez 450 à 1 500 € en fourniture seule selon la dimension, soit 450 à 700 € pour une grille de 1 × 1,5 m en aluminium avec serrure simple, 700 à 1 000 € pour 1,5 × 2 m en acier avec serrure multipoints, et 1 200 à 1 500 € pour 2 × 2,5 m en acier renforcé avec serrure haute sécurité. La pose ajoute 150 à 300 € en configuration standard, 300 à 600 € quand le support est compliqué, un mur épais ou une façade irrégulière par exemple. À titre d’exemple, chez un vendeur en ligne, une grille extensible galvanisée de 2 × 2 m s’affichait 1 140,67 € TTC hors pose en septembre 2026.
Le point faible de la grille extensible est son niveau de résistance : elle dissuade et retarde, elle n’arrête pas un outil lourd. Pour une boutique de prêt-à-porter, une agence ou un commerce à faible stock de valeur, c’est généralement suffisant et c’est de loin le meilleur rapport protection-prix. Pour une bijouterie, un magasin de téléphonie ou un tabac, l’assureur demandera presque toujours davantage.
Le rideau métallique : la protection complète, à un autre prix
Le rideau métallique, à lames pleines ou à grille, descend d’un coffre fixé au-dessus de la vitrine et ferme entièrement l’ouverture. Manuel pour les petites largeurs, il est le plus souvent motorisé dès qu’on dépasse quelques mètres carrés, parce que le poids des lames rend la manœuvre pénible.
Il offre la meilleure résistance et c’est l’équipement de référence pour les commerces exposés. En contrepartie, le budget monte avec la surface, la motorisation et les options (lames micro-perforées pour garder la vitrine visible, serrure centrale, commande à distance), et il faut prévoir un coffre, donc une hauteur disponible et parfois un accord du propriétaire ou de la copropriété pour modifier la façade. Le rideau demande aussi un entretien régulier : un moteur ou des ressorts qui lâchent, c’est une boutique qui n’ouvre pas, et un dépannage en urgence se paie au prix de l’urgence.
Le vitrage renforcé : discret, mais rarement suffisant seul
Les vitrages feuilletés anti-effraction, classés selon leur résistance, protègent sans rien ajouter à la façade. C’est la solution des enseignes qui refusent toute grille pour des raisons d’image, et celle qu’on adopte en centre commercial, où le règlement intérieur impose souvent son propre type de fermeture.
Leur limite est double : le vitrage coûte cher à remplacer quand il a été attaqué, même sans intrusion, et beaucoup d’assureurs ne l’acceptent comme protection unique que pour des stocks de faible valeur. En pratique, il vient souvent en complément d’une grille ou d’un rideau plutôt qu’à leur place.
Les formalités qu’on oublie
Urbanisme : la déclaration préalable
Toute modification visible de la façade, un coffre de rideau ou une grille apparente, relève en général d’une déclaration préalable en mairie, et d’un accord de la copropriété si l’immeuble est en copropriété. En secteur protégé, l’architecte des Bâtiments de France a son mot à dire sur l’aspect de la fermeture. Ces démarches prennent quelques semaines : il faut les lancer avant la commande, pas après la pose.
Local loué : l’accord du bailleur
Pour un local loué, lisez aussi le bail : certains baux commerciaux mettent la fermeture à la charge du bailleur, d’autres au preneur, et la question de qui la reprend en fin de bail mérite d’être réglée noir sur blanc.
Comment décider en pratique
Trois questions suffisent le plus souvent. Quelle valeur de marchandises reste dans la boutique la nuit ? C’est ce qui fixe l’exigence de l’assureur. Quelle largeur et quelle hauteur faut-il fermer ? C’est ce qui fait basculer de la grille manuelle au rideau motorisé. Enfin, qui manœuvre la fermeture chaque jour ? Une grille lourde ou un rideau manuel finissent par rester ouverts quand c’est un employé pressé qui ferme seul.
Avec ces réponses, demandez deux ou trois devis à des installateurs qui se déplacent pour mesurer, et exigez qu’ils précisent la classe de résistance, la serrure, le délai de dépannage et la garantie. Entre une grille extensible correctement posée autour de 2 000 € tout compris et un rideau motorisé nettement plus cher, le bon choix n’est pas le plus sécurisé dans l’absolu : c’est celui qui correspond à votre risque réel et que vous utiliserez tous les soirs.